Showing posts with label Self Improvement. Show all posts

Thursday, 13 November 2014

Dari Makan Gaji ke Pelabur Hartanah Berjaya

Satu ketika dulu kami pernah berkongsi kisah hidup Saudara Faizul Ridzuan yang berjaya melepasi saat sukar dalam hidupnya hingga menjadi seorang pelabur hartanah yang berjaya.
Kali ini kami ingin bawakan sekali lagi kisah beliau dengan lebih lengkap, berserta beberapa rahsia telah beliau sudi kongsikan khas untuk mereka yang berminat mahu menceburi pelaburan hartanah.
Harapan kami kisah ini dapat memberikan inspirasi untuk anda.

KENAPA RAMAI YANG TAK MAMPU BELI HARTANAH DAN APA YANG ANDA PERLU BUAT?
Salam semua,
Saya dapati yang kisah saya yang diterbitkan di surat-kabar Malay Mail semalam mendapat sambutan yang sangat positif yang berjaya mendapat lebih 200 SHARE kurang daripada 24 jam. Jadi untuk kawan-kawan yang lebih selesa membaca dalam BM, saya tranlasikan artikel ini dan saya tambahkan pandangan saya kerana saya fikir mungkin ramai yang boleh dapat manfaat melalui perkongsian saya.
Saya ringkaskan pengenalan saya kepada point berikut :

1. Bermula melabur dari tahun 2005 ketika berumur 24 tahun dengan bermodalkan duit sendiri RM2,000 untuk pembelian rumah pertama. Sudah membeli lebih daripada 40 hartanah sehinnga tahun 2014.

2. Sebab ramai rakan online yang mahu baca perkongsian saya, saya telah menulis buku – WTF? 23 Hartanah Sebelum 30 – yang menghuraikan secara terperinci pengalaman saya dalam pelaburan hartanah.
Perkongsian perjalanan saya dari seorang yang hanya makan-gaji ke pelabur hartanah:
• Latar belakang saya biasa sahaja. Ibu saya adalah penjawat kerajaan yang mengambil pencen awal, dan ayah saya seorang yang melakukan pelbagai kerja dan perniagaan sebelum menetap untuk mengusahakan perkhidmatan cuci kereta. Saya memang berminat dengan dunia perniagaan, tetapi sebab tiada modal saya mula melabur dahulu. Dan selepas membuat banyak research, saya dapati pelaburan hartanah adalah paling sesuai untuk saya kerana risikonya dan keperluan modalnya yang kecil. Impian kita mungkin masih jauh, tapi tak semestinya kita kena tunggu dah banyak duit baru nak bermula. Kita bermula gunakan apa yang kita ada, secepat yang boleh.

• Orang tak berwang perlu lebih kreatif. Saya tidak datang dari keluarga yang senang atau berada. Ketika saya bermula, saya hanya mempunyai RM2,000.00 di dalam bank. Saya meminjam selebihnya melalui pinjaman kreatif. Sebagai contoh pada masa itu, rakan saya perlu membeli sebuah laptop, dan pada masa itu saya baru sahaja memiliki kad kredit. Peluang saya nampak waktu itu adalah saya boleh beli laptop itu dengan skim pembayaran ansuran selama 12-24 bulan, tanpa faedah. Saya fikir saya boleh ambil duit cash dari rakan saya dan simpan dlm bank dulu, dan saya bayar ansuran bulanan perlahan-lahan. Saya ulangi process yang sama dan selepas 4 bulan saya berjaya mengumpul lebih dari RM20,000.00 untuk digunakan untuk pelaburan menggunakan kaedah ini.

• Bagi saya, saya jenis yang konservatif dalam pelaburan. Ramai orang beranggapan saya seorang yang suka ambil risiko yang tinggi disebabkan saya beli banyak hartanah. Realitinya, saya cuba melabur dengan mengunakan modal paling minimum yang boleh saya buat. Ada banyak hartanah yang saya beli tanpa mengeluarkan satu sen. Strategi saya ringkas sahaja- iaitu membeli hartanah yang berharga dibawah pasaran, dan sewa harus melebihi bayaran ansuran bulanan.

• Belia atau golongan muda hari ini ramai yang merungut harga hartanah mahal, tapi realitinya keutamaan mereka bukanlah simpanan dan pelaburan. Gaji pertama saya adalah RM600.00 saya mampu hidup. Saya beli rumah pertama ketika gaji saya RM2,500. Ramai belia sekarang yang bergaji lebih dari RM3,000 tapi tak mampu beli rumah kerana komitmen mereka tinggi dan tiada simpanan. Cuba kita perhatikan kereta, telefon bimbit dan pakaian mereka dan tidak hairanlah kenapa mereka tidak boleh menyimpan. Ia kembali kepada keutamaan. Ramai belia hari ini saya tengok tak kisah berbelanja RM10 untuk beli kopi berjenama, dan belanja RM30 setiap kali makan di luar.

• Masalah atau “jenayah kewangan” terbesar yang belia sekarang buat, adalah pembelian kereta. Mereka berfikir ia merupakan keperluan, tapi ia bukan. Bagi saya, kereta merupakan kemewahan / keinginan. Saya sendiri beli kereta pertama selepas beli hartanah yang ke-12, dan saya beli kereta terpakai je. Saya pernah kira, kalau kita beli kereta baru termurah di pasaran (Perodua), kita kena belanjakan minimum RM1,000.00 sebulan kerana ansuran kereta, duit minyak petrol, toll, dan penyelenggaraan. Ramai yang mampu bayar ansuran bulanan tetapi lupa kos-kos lain yang datang dgn pemilikan kenderaan. Kereta, adalah beban liabilitl yang semakin lama akan susut nilainya.

• Banyak golongan muda mengikat / mengaitkan kebahagiaan kepada pemilikan kebendaan. Ini bukan sesuatu yang susah difahami. Jika anda menggunakan wang untuk membeli benda, anda hanya akan memiliki benda, dan bukan wang. Jadi kita ada pilihan untuk memiliki pakaian terkini atau handfon baru, atau anda mahu lebih berharta / berduit.

• Tujuan saya menulis buku, bukan sebab nak jadi kaya. Saya lakukan atas minat nak berkongsi ilmu dan pengalamn saya yang tak sebanyak mana dan buat sedikit pendapatan pasif. Untung jualan buku bukan banyak mana, hanya RM4 untuk setiap buku. Saya fikir saya akan cukup gembira kalau saya dapat menjual 1,000 naskah, itu akan membuat saya. Saya cukup terkejut apabila saya diberitahu bahawa jualan buku saya melebihi jualan buku bekas Pendana Menteri negara kita. Sebgai penulis baru, memang saya terkejut tapi saya bersyukur sebab ini rezeki saya yang Allah S.W.T nak beri.

• Saya lihat ada segelintir pihak yang tak suka kepada pelabur hartanah. Mereka berpendapat pelabur hartanah adalah penyebab utama kenaikan harga hartanah. Bagi saya pendapat mereka ni kurang tepat. Harga hartanah di seluruh dunia dalam jangka masa panjang memang sentiasa akan naik walaupun tanpa penglibatan pelabur hartanah. Fenomena ini dah berlaku semenjak 200-300 tahun lagi. Mereka yang merungut mungkin lebih suka melabur dalam besi buruk ( kereta, modify kereta, jam tangan, dan handphone).

• Baru-baru ini, kami melancarkan portal hartanah pertama yang mesra-Bumiputera, di‘carirumah.com.my’. Kami kongsikan pelbagai maklumat berkaitan hartanah kepada pembeli hartanah. Ia merupakan portal pertama yang dilakukan secara dwi-bahasa, Bahasa Kebangsaan dan Bahasa Inggeris dan kami mulainya kerana tiada siapa pun yang menawarkannya. Kami nak rapatkan jurang ilmu untuk pelabur yang kurang faham membaca dalam bahasa Inggeris.

• Nasihat akhir saya untuk golongan belia yang mahu memiliki atau membeli hartanah :
o Untuk melabur dalam bidang hartanah, kena buat persediaan terutamanya dari segi ilmu. Saya sendiri belajar 2 tahun sebelum beli rumah pertama. Ketika saya mula melabur, tiada program yang saya mampu pergi kerana semua program harganya lebih RM3,000.00 untuk hadir ke seminar-seminar pelaburan hartanah. Sekarang anda ada banyak alternatif yang murah keana ada banyak program yang harganya tak sampai RM100. Dalam seminar dua-hari yang saya terlibat lalu, kami hanya mengenakan bayaran RM90 seorang, jadi kini anda mempunyai banyak pilihan hari ini.
o Kedua, anda juga perlu menjauhkan diri dari mentaliti yang mengharapkan kerajaan memberikan rumah murah dan mampu milik. Ada banyak alternatif di luar sana, anda kena belajar utk buka mata. Saya masih boleh cari apartment 3 bilik di Damansara pada harga tak sampai RM200,000 hari ini sebab saya ada ilmu untuk tengok.
o Kereta – Jika anda memang perlu sangat beli kereta, beli kereta 2nd hand semurah yang boleh dan beli kereta tunai / cash. Jadikan kereta anda sebagai aset, bukan sebagai beban,
Saya doakan anda lebih celik-wang dan berjaya pada masa kelak.
_________________________________________________________________-
Copied from : The Vocket


Thursday, 30 October 2014

..An Appreciation..

Appreciate all things that you love so they wont leave you..if you never appreciate them,somebody else will do and took them away from you..
A reminder to myself and readers out there..

Love,
Irene
XoXo

Monday, 21 July 2014

Sabarlah Wahai Hati


YES!
Not YOU who decide my life path..
The only thing i need to do rite now only keep calm and have patience..

Thursday, 22 August 2013

7 Strategi Saya bebas Dari Hutang - MohdZulkifli.com

Ini sekadar copy paste dari tulisan www.mohdzulkifli.com.
________________________________________________________________________
Sejak tahun 2003 lagi saya azam nak bebas daripada segala hutang. Masa tu, kami terbeban dengan 5 hutang iaitu PTPTN saya, PTPTN isteri saya, Study Loan Yayasan Johor saya, Computer Loan, dan Car Loan. Lepas berhempas pulas selama 4 tahun, alhamdulillah, 4 Januari 2007 kami bebas dari segala hutang! Sejak hari tu, tak ada lagi hutang berbaki walaupun satu sen. Dan kami suami isteri kekal sebagai orang yang bebas hutang hingga ke saat saya menulis artikel ni.
Ada juga kawan yang mintak saya kongsikan cara untuk bebas hutang, tapi saya bukanlah orang layak untuk ajar cara bebas hutang. Cuma sekadar berkongsi tu, insyaAllah. Langkah pertama, saya boleh cadangkan sahabat semua baca bukuPetunjuk Jalan Kekayaan, tulisan Chef Li. Buku tu banyak bagi motivasi dan membuatkan saya insaf untuk jauhkan diri dari hutang. Lepas menyelami betapa susah hatinya Chef Li masa dikelilingi hutang, saya sendiri pun rasa fobia dengan hutang.
4 Prinsip Asas Kewangan Peribadi
Bila dah betul-betul ada kesedaran dan semangat bebas dari segala hutang, mungkin sahabat semua boleh pakai PRINSIP KEWANGAN yang saya amalkan ni.
Prinsip #1: Beli secara tunai.
Henti dan jauhkan segala urusniaga yang dinamakan ansuran, installment, beli dulu bayar kemudian, skim bayaran mudah dsb. Kalau terpaksa berhutang, itu maksudnya kita belum mampu beli barang tu lagi. So, simpan dulu duit sampai cukup, baru beli.
Prinsip #2: Hidup di bawah kemampuan, bukan ikut kemampuan.
Beli ikut keperluan, bukan ikut kemampuan, apatah lagi ikut kemahuan. Kalau mampu pakai kereta Proton Inspira, pakai Proton Saga jer lah dulu. Lupakanlah dulu perkataan “bergaya” dalam hidup tu buat sementara waktu sampai kita benar-benar mampu untuk bergaya. Biar tak bergaya, asalkan poket kita kaya.
Kalau ada barang yang bukan keperluan di rumah, lebih baik jual. Downgrade life style buat sementara waktu. Kalau sekarang ni subcribe Astro full channel, apa kata kurangkan channel-channel tu atau terus hentikan langganan Astro! Kalau sekarang pakai kereta besar, down grade kepada kereta yang cukup untuk keperluan jer. Kalau sekarang suka beli makan di luar, apa kata masak di rumah jer atau bawa bekal jer ke pejabat. Pointnya, hidup di bawah kemampuan.
Prinsip #3: Mulakan tabiat menyimpan walaupun sedikit.
Sikit tak apa, asalkan simpan. Saya dulu pun mula menyimpan RM20 jer sebulan. Buat potongan gaji ke akaun Tabung Haji (bukan tunggu duit lebih hujung bulan). Setiap kali naik gaji, saya akan tambah potongan gaji ke Tabung Haji. Kalau tak mampu simpan RM20 sebulan, simpan la RM2 sehari, masuk dalam tabung khas. Nanti hujung bulan masukkan RM2 sehari (RM60 sebulan) tu ke akaun bank. Yang penting mesti menyimpan.
Prinsip #4: Bina pendapatan kedua.
Libatkan diri dalam bisnes, tapi bukan skim-skim ‘bisnes’. Anggap gaji tu sebagai duit untuk hidup bulan-bulan, dan bisnes sebagai sumber untuk tambahkan simpanan. Simpan hasil bisnes 100%. Kalau nak guna pun, jangan lebih 50%! Duit hasil bisnes memang terbukti mempercepatkan kami bebas dari hutang, alhamdulillah.
Second income penting sebagai ‘backup’ income utama, dan untuk tambahkan simpanan. Azizi Ali, Pakar Kewangan Peribadi sarankan setiap orang perlu ada second income.
Itu jer lah rahsianya. Cari sampai hujung dunia sekalipun, inilah rahsianya. Beza antara orang berjaya dengan orang biasa-biasa ialah mereka TAKE ACTION!
Orang Bujang, Suami Isteri Bekerja, Lagi La Mudah
Kalau orang macam saya boleh menyimpan dan bebas dari segala hutang, saya rasa orang bujang sepatutnya lagi senang nak bebas hutang. Betul tak? Susu pampers anak-anak tak kena beli, duit hantar anak sekolah pun tak ada, pakaian anak-anak yang mahal-mahal tu pun tak perlu risau. Cuma fikir diri sendiri dan kebajikan mak ayah jer…
Kalau orang macam saya yang isteri tak bekerja pun boleh, orang yang dua-dua suami isteri bekerja sepatutnya lagi lah mudah untuk bebas hutang! Betul tak? Hidup ni satu pilihan…
Ok, sampailah masanya untuk saya dedahkan strategi yang saya pakai untuk bebas hutang dalam masa 4 tahun.
7 Strategi Bebas Hutang Dalam Masa 4 Tahun
Ini prinsip-prinsip yang saya gunakan untuk langsaikan semua hutang dalam masa singkat:
Strategi #1: Jangan buat hutang lagi.
Selagi boleh hidup tanpa hutang tu, jangan sekali-kali berhutang. Beli apa sahaja secara tunai. Kalau terpaksa berhutang, itu bermaksud kita belum mampu. So, kumpul duit dulu. Bila dah cukup baru beli. Banyakkan bersabar, bersabar, bersabar.
Strategi #2: Langsaikan hutang yang interest ratenya paling tinggi dulu.
Contohnya, hutang kad kredit (18% setahun) kena settlekan dulu sebelum car loan (3% – 5% setahun). So, cuba list down semua hutang-hutang yang ada mengikut interest ratenya. Interest rate paling tinggi tu kena settlekan dulu.
Hutang ‘berkat’ seperti housing loan perlu disettlekan paling last sekali sebabnya ia dikategorikan sebagai “good debt” iaitu hutang yang membuatkan kita bertambah kaya! Baca artikel “Hutang Berkat, Hutang Mudarat” untuk fahami topik ni.
Strategi #3: Buka Dana “Full-settlement Hutang”.
Buka akaun khas di bank untuk simpan duit yang akan digunakan untuk full-settlement hutang-hutang yang ada. Bayar ansuran pinjaman macam biasa, dalam masa sama kumpul duit lain ke dalam dana tersebut. Bila duit tu dah cukup, buat full-settlement terus. Dengan full-settlement, kita jimat dari bayar interest berbanding dengan tambah nilai ansuran bulan-bulan. Full-settlement maksudnya kita bayar nilai “pokok” jer, ansuran bulan-bulan maksudnya kita bayar nilai “pokok” + “interest”!
Antara sebab saya suka settlekan semua hutang jauh lebih awal dari tempoh sepatutnya ialah nak kurangkan bayar interest. Tak bazirkan duit bayar interest!
Strategi #4: Gunakan duit ‘durian runtuh’ seperti bonus tahunan untuk langsaikan hutang dulu.
Dalam tempoh 4 tahun tu, saya gunakan sebahagian besar duit bonus untuk bayar hutang! Memang tak merasa sangat duit bonus masa tu. Kena mujahadah la sikit.
Strategi #5: Simpan duit kenaikan gaji tahunan 100% ke dalam Dana Full-settlement Hutang.
Jangan gatal tangan usik dana tu! Setiap kali kenaikan gaji, saya akan kira berapa kenaikan kos sara hidup untuk setahun akan datang. Contohnya, gaji naik RM200, kos sara hidup bertambah RM120 sebulan sebab seorang lagi anak masuk sekolah. So saya masukkan lebihan RM80 (RM200 – RM120) sebulan ke dalam Dana Full-settlement Hutang.
Strategi #6: Bila dah settle satu hutang, simpan duit installment bulan-bulan seterusnya ke dalam Dana Full-settlement Hutang.
Contohnya, bila dah buat full-settlement car loan yang installmentnya RM600 sebulan, simpanlah RM600 tu masuk ke Dana Full-settlement Hutang tadi. Jangan sekali-kali anggap duit tu sebagai ‘kenaikan gaji’, apatah lagi untuk tukar kereta baru!
Strategi #7: Bayar hutang secara automatik!
Buat potongan gaji atau standing instruction di bank supaya kita tak lupa bayar. Bila terlupa bayar, itu yang jadi tertunggak tu.
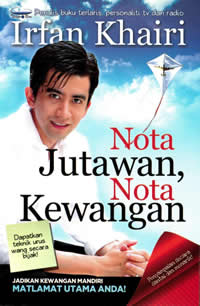
Nota Jutawan Nota Kewangan Irfan Khairi
Tip terakhir, baca banyak buku-buku kewangan. Buku seperti “Jutawan Dari Planet Jupiter” (Azizi Ali), “Nota Jutawan, Nota Kewangan” (Irfan Khairi) tu wajib baca. Mana-mana buku yang saya baca, mereka akan cakap benda dan tip yang sama dengan apa yang saya kongsikan ni. Bezanya cuma samada kita AMAL ataupun tidak. Itu jer.
Moga tips ringkas ni dapat bantu sahabat semua untuk jadi G.O.O.D person. Iaitu “Get Out Of Debt” kata rakan saya, David Lee (Certified Financial Planner)…
Wallahu a’lam.
Zulkifli
11 Julai 2011
10 Sya’ban 1432
Damansara Damai